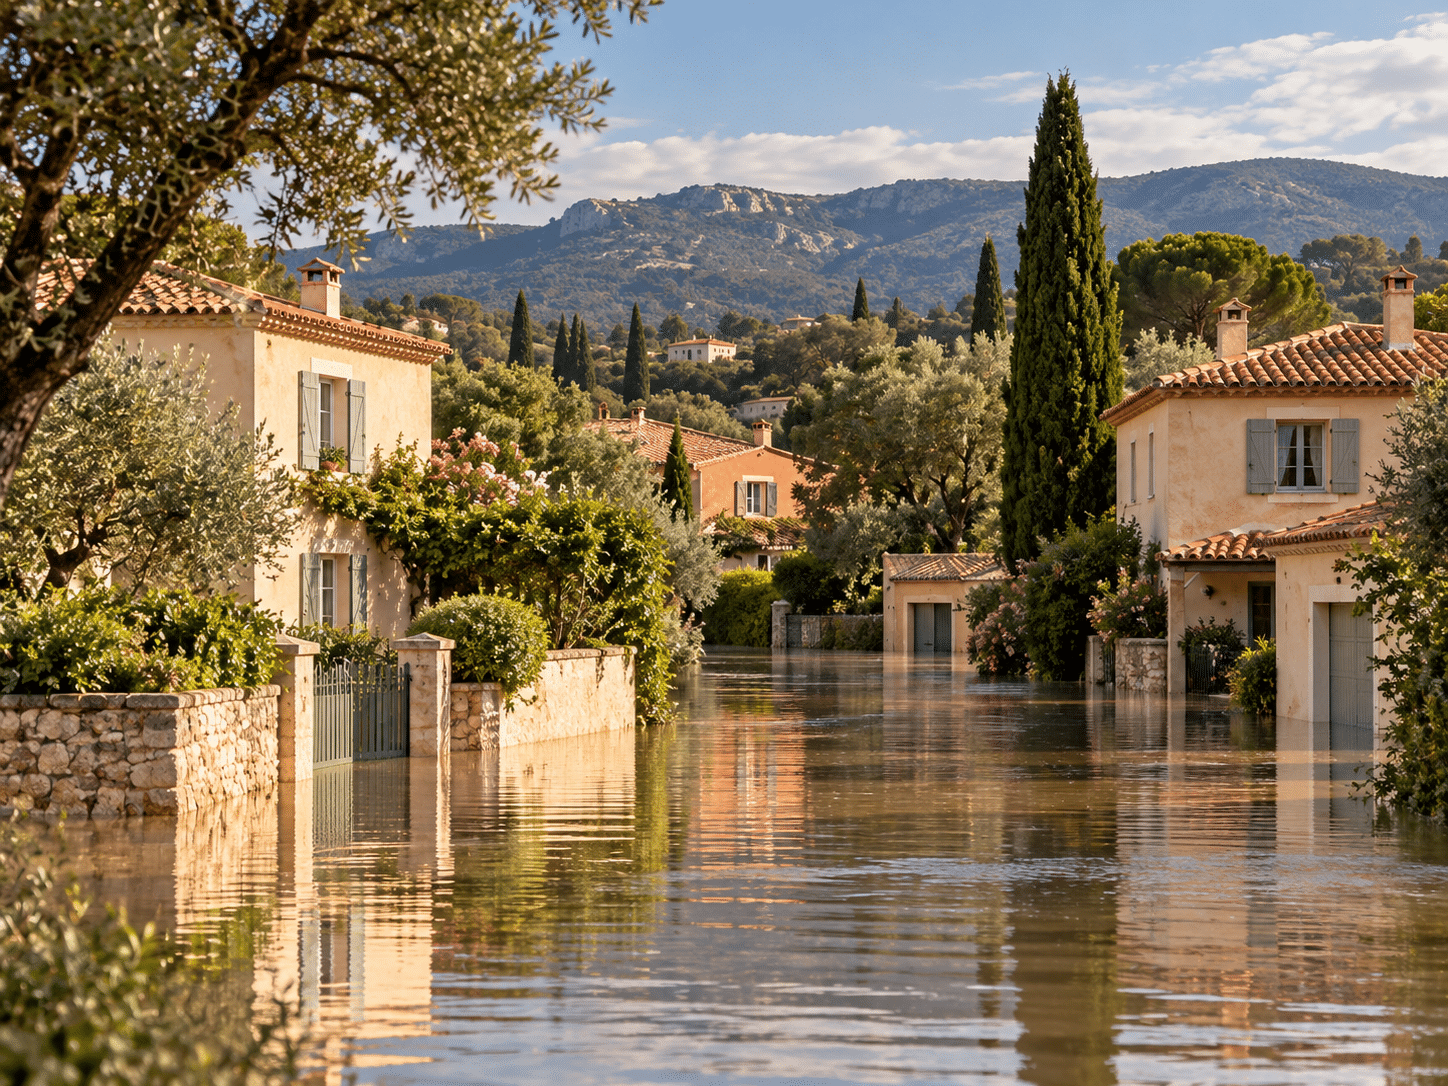
Maison en zone inondable dans le Var : acheter ou vendre sous PPRI, de Bandol à Ollioules
 Élodie Lombard, fondatrice de Maison & Vous · 17 octobre 2026 · Lecture 10 min
Oui, une maison en zone inondable se vend et s’achète. Mais le PPRI fixe ce que vous pourrez construire, l’état des risques doit être remis dès la première visite, et le prix intègre le risque.
Sur notre secteur, deux fleuves côtiers dessinent l’essentiel de la carte : la Reppe (Ollioules, Sanary, Six-Fours) et le Grand Vallat (Le Castellet, La Cadière-d’Azur, Bandol, Sanary). Secs l’été, violents en automne. Le risque ? Un vendeur qui oublie un document et voit la vente annulée. Un acquéreur qui découvre après la signature qu’il ne pourra jamais agrandir.
Je vous montre ici quels plans s’appliquent commune par commune, comment vérifier un bien en six étapes, et ce que le risque change vraiment au prix.
Quels plans de prévention du risque inondation s’appliquent sur le littoral varois ?
Entre Bandol et Ollioules, deux PPRI structurent le marché : celui de la Reppe, approuvé en 2010, et celui du Grand Vallat, prescrit en 1999 et rendu en partie opposable par anticipation fin 2017.
| Cours d’eau | Communes concernées | Statut | Crue de référence | Ce qu’il faut retenir |
|---|---|---|---|---|
| La Reppe | Ollioules, Sanary-sur-Mer, Six-Fours-les-Plages | Approuvé le 25 mars 2010 | Centennale, 300 m³/s | Servitude d’utilité publique annexée au PLU. Quatre zones : R1, R2, B1, B2. |
| Le Grand Vallat et la Ragle | Le Castellet, La Cadière-d’Azur, Bandol, Sanary-sur-Mer | Prescrit le 11 février 1999, dispositions opposables par arrêté du 22 décembre 2017 | Centennale, 205 m³/s à l’exutoire | Zonage très majoritairement rouge. Les règles anticipées visent les projets nouveaux. |
| Autres communes du secteur | Saint-Cyr-sur-Mer, La Seyne-sur-Mer, Toulon, Saint-Mandrier, Le Beausset, La Ciotat | À vérifier parcelle par parcelle | Selon le plan applicable | Ruissellement et submersion marine possibles même sans PPRI de cours d’eau. |
Sources : préfecture du Var, notes de présentation du PPRI de la Reppe (concertation préalable) et du PPRI du Grand Vallat (décembre 2017) ; mairie de Sanary-sur-Mer, dossier d’information acquéreur-locataire (juillet 2019).
Selon la préfecture du Var (septembre 2020), le département compte 25 PPRI approuvés, 12 approuvés par anticipation et 14 prescrits. À Ollioules, un repère officiel garde la trace de la crue de la Reppe du 3 octobre 1973, à 1,70 m au-dessus du point nivelé.
La submersion marine est un autre sujet : voir notre article sur le recul du trait de côte à Sanary et Six-Fours.
Zone rouge ou zone bleue : qu’est-ce que ça change pour une maison existante ?
Une maison existante en zone rouge reste habitable et vendable, mais on n’y fait en principe que de l’entretien. En zone bleue, on peut aménager, à condition de placer les planchers au-dessus de la cote de crue.
C’est là que se joue la valeur : on achète aussi ce qu’on pourra faire du bien.
- Zone rouge R1 : selon le règlement du Grand Vallat, seuls les travaux d’entretien et de gestion normaux des biens existants sont admis. Pas d’extension habitable ni de création de logement.
- Zone bleue B1 : l’aménagement d’une habitation existante est admis sans changement de destination, avec des planchers habitables à au moins 0,40 m au-dessus de la cote de référence.
Selon la préfecture du Var (règlement du PPRI du Grand Vallat, 2017), ces règles anticipées s’appliquent aux constructions et aménagements nouveaux. Elles n’imposent pas de mise aux normes générale de l’existant. Le plan approuvé peut toutefois rendre certaines mesures obligatoires dans un délai de cinq ans.
En visite, l’acquéreur se projette souvent dans une véranda ou un studio au rez-de-jardin. En zone rouge, je le dis avant qu’il ne tombe amoureux.
Que doit remettre le vendeur d’une maison en zone inondable, et à quel moment ?
L’annonce doit renvoyer vers Géorisques, l’état des risques doit être remis dès la première visite, puis annexé à la promesse et à l’acte. Il doit dater de moins de six mois.
Selon service-public.gouv.fr (fiche vérifiée le 28 septembre 2026), l’état des risques donne la parcelle, les zones de risque, un extrait de carte et de règlement par plan, et les arrêtés de catastrophe naturelle ayant donné lieu à indemnisation sur le bien.
- Remis trop tard : si l’état n’est pas fourni au plus tard à la signature de la promesse, le délai de rétractation de l’acquéreur ne court qu’à partir du lendemain de sa remise.
- Absent ou trompeur : l’acquéreur peut demander au tribunal l’annulation de la vente ou une réduction du prix, avec d’éventuels dommages et intérêts (article L125-5 du code de l’environnement).
La liste complète du dossier figure dans notre guide des documents obligatoires pour vendre une maison.
Comment vérifier une maison en zone inondable avant d’acheter ou de mettre en vente ?
En six étapes, de la parcelle au terrain : zonage, règlement, sinistres passés, cote des planchers, assurance, puis projet. Comptez une demi-journée de recherche et une visite attentive.
- Repérer la parcelle. Saisissez l’adresse sur georisques.gouv.fr et notez chaque risque signalé.
- Lire la zone exacte. Ouvrez la carte réglementaire du PPRI en mairie ou sur le site de la préfecture du Var. Rouge ou bleue, et quel indice : R1, R2, B1, B2.
- Lire le règlement de la zone. Extension, piscine, garage, changement de destination : chaque projet a sa ligne. Faites une capture et datez-la.
- Retracer l’historique. Demandez au vendeur les sinistres indemnisés et les factures. Cherchez les traces : enduits refaits à mi-hauteur, prises surélevées.
- Situer les planchers. Comparez la hauteur du rez-de-chaussée à la cote de référence. Un géomètre la mesure si le doute est réel.
- Interroger l’assureur, puis chiffrer le projet. Un devis écrit pour ce bien, et un projet conforme au règlement.
« À Ollioules, le long de la Reppe, deux maisons voisines peuvent relever de deux zones différentes. L’une s’agrandit, l’autre non. Je vérifie la carte réglementaire avant de fixer un prix, jamais après. »
Élodie Lombard, fondatrice de Maison & VousUne maison en zone inondable vaut-elle moins cher dans le Var ?
Oui, en général. Les études françaises mesurent une décote de quelques pour cent, mais une enquête récente sur le Var et les Alpes-Maritimes montre un écart bien plus marqué dans l’esprit des propriétaires.
Selon cette même synthèse de l’INRAE (2022), une méta-analyse de 37 travaux retient une baisse moyenne de 4,6 % en zone de crue centennale. Une étude publiée par l’Insee (Mauroux, 2015) observe une baisse de 6 % sur les appartements après l’entrée en vigueur de l’information acquéreur-locataire, sans effet significatif sur les maisons.
Ma lecture : la décote dépend de la zone, des planchers et des sinistres passés. Une maison à étage en zone bleue, jamais inondée, se vend presque au prix du marché. Un plain-pied en zone rouge déjà sinistré, beaucoup moins. Pour situer votre bien, comparez avec les prix à Ollioules ou les prix à Sanary-sur-Mer.
Assurance et travaux : qu’est-ce qui est pris en charge en zone inondable ?
L’assurance habitation couvre les inondations reconnues en catastrophe naturelle, avec une franchise légale de 380 €. Pour réduire la vulnérabilité, l’État finance une grande partie des travaux dans les communes couvertes par un programme de prévention.
Côté prévention, la métropole Toulon Provence Méditerranée porte le PAPI des Petits Côtiers Toulonnais. Il couvre 17 communes, dont Sanary, Six-Fours, Ollioules, La Seyne et Toulon. Selon la Métropole TPM (2020), un diagnostic de vulnérabilité gratuit y est proposé aux habitants de zone inondable, et le Fonds Barnier finance jusqu’à 80 % des travaux, dans la limite de 10 % de la valeur vénale du bien.
Valeur vénale estimée : 600 000 €, soit un plafond de travaux aidés de 60 000 € (10 %)
Travaux préconisés : batardeaux, clapets anti-retour, tableau électrique rehaussé, soit 15 000 €
Aide à 80 % : 12 000 €. Reste à charge : 3 000 €
Montants illustratifs, non issus d’un dossier réel. Taux et plafond : Métropole TPM, dépliant PAPI, 2020. L’aide suppose un contrat d’assurance incluant la garantie catastrophe naturelle.
Les fissures liées à la sécheresse relèvent d’un autre fonds : voir le fonds de prévention argile dans le Var.
- Reppe et Grand Vallat : deux PPRI, deux statuts, à lire parcelle par parcelle.
- En zone rouge, l’existant reste vendable mais ne s’agrandit pas.
- L’état des risques se remet dès la première visite, sinon la vente est fragilisée.
- Un bien sinistré, réparé et documenté se vend mieux qu’un bien au passé flou.
À lire aussi :Débroussaillement et vente d’une maison dans le Var : ce que vous devez à l’acquéreur, de l’annonce à l’acte
Pourquoi Maison & Vous pour un bien exposé au risque inondation
La carte avant le prix
Nous lisons le zonage et le règlement avant de fixer un prix, pour qu’il tienne jusqu’à l’acte.
Un dossier risques complet
État des risques, historique des sinistres, travaux réalisés : tout est prêt dès la première visite.
Des acquéreurs informés
Le risque est présenté tôt : moins de rétractations.
Une lecture patrimoniale
Élodie Lombard, issue de la gestion de patrimoine, chiffre l’effet du risque sur votre valeur nette.
Analyse Maison & Vous : le risque inondation se chiffre, il ne se cache pas
Une maison en zone inondable n’est pas invendable. Ce qui la rend invendable, c’est le silence. Notaires, assureurs et acquéreurs locaux connaissent la Reppe et le Grand Vallat. Le vendeur qui minimise perd du temps, puis du prix. Ma position : afficher le zonage, documenter les sinistres, montrer les travaux et fixer d’emblée un prix qui intègre le risque. L’acquéreur, lui, achète la maison que le règlement autorise, pas celle qu’il rêve. Pour mesurer ce que vous toucherez vraiment, le simulateur de net vendeur donne une première base.
- Le PPRI de la Reppe (Ollioules, Sanary, Six-Fours) est approuvé depuis 2010. Celui du Grand Vallat (Le Castellet, La Cadière, Bandol, Sanary) s’applique par anticipation depuis 2017.
- En zone rouge, l’existant se vend mais ne s’agrandit pas. En zone bleue, on aménage avec des planchers au-dessus de la cote de crue.
- L’état des risques se remet dès la première visite et doit dater de moins de six mois, sous peine d’annulation ou de baisse du prix.
- La décote dépend de la zone, des planchers et des sinistres. Des travaux aidés jusqu’à 80 % peuvent la réduire.
Votre maison est en zone inondable : que vaut-elle vraiment ?
Une estimation qui intègre le zonage, l’historique et les travaux, fondée sur les ventes réelles de votre commune. Gratuit, sans engagement.
Estimer mon bien gratuitementAppeler Élodie : 06 60 38 01 58Vous cherchez à acheter ? Écrivez-nous via la page contact, nous vérifions le zonage avec vous.
Élodie Lombard
Fondatrice de Maison & Vous, agence immobilière du littoral varois. Issue de la gestion de patrimoine, Élodie accompagne vendeurs et acquéreurs de La Ciotat à Toulon, avec une règle : décider sur des chiffres réels, jamais sur une promesse flatteuse.
Information générale, non un conseil juridique personnalisé. Le zonage officiel fait foi.
Questions fréquentes sur les maisons en zone inondable dans le Var
Comment savoir si une maison est en zone inondable ?
Saisissez l’adresse sur georisques.gouv.fr, puis consultez la carte réglementaire du PPRI en mairie ou sur le site de la préfecture du Var. Le vendeur doit aussi vous remettre l’état des risques dès la première visite, avec les zones concernées et les sinistres indemnisés.
Peut-on agrandir une maison en zone rouge du PPRI ?
En principe non. En zone rouge, seuls l’entretien et la gestion normale de l’existant sont admis, selon le règlement du Grand Vallat. En zone bleue, l’aménagement est possible avec des planchers habitables au moins 0,40 m au-dessus de la cote de référence. Le règlement de votre zone précise chaque cas.
Quelles communes sont couvertes par le PPRI de la Reppe ?
Ollioules, Sanary-sur-Mer et Six-Fours-les-Plages. Ce plan unique couvre environ six kilomètres de cours d’eau, de la sortie des gorges d’Ollioules jusqu’à la mer. Il a été approuvé le 25 mars 2010 et vaut servitude d’utilité publique, annexée au plan local d’urbanisme de chaque commune.
Que risque un vendeur qui ne remet pas l’état des risques ?
L’acquéreur peut demander au tribunal l’annulation de la vente ou une réduction du prix, avec d’éventuels dommages et intérêts, selon l’article L125-5 du code de l’environnement. Si l’état arrive après la promesse, le délai de rétractation ne court qu’à partir du lendemain de sa remise.
Une maison en zone inondable est-elle assurable ?
Oui. La garantie catastrophe naturelle est incluse dans les contrats habitation, avec une franchise légale de 380 € par sinistre. Le sinistre se déclare au plus tard 30 jours après la publication de l’arrêté au Journal officiel. Demandez un devis à votre assureur avant de faire une offre.
Une maison au bord du Grand Vallat à Bandol se vend-elle moins cher ?
Souvent un peu, pas toujours. Tout dépend de la zone exacte, de la hauteur des planchers et de l’historique des sinistres. Une maison à étage jamais inondée se rapproche du prix du marché. Une estimation fondée sur les ventes réelles du quartier reste le seul vrai repère.
